
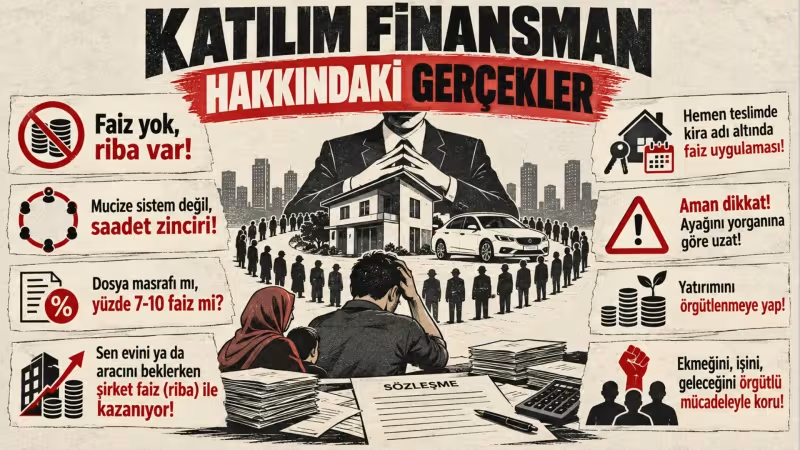
Fon krizinde gündeme gelen Katılımevim, “…evim” isimli çok sayıda kuruluştan biriydi. Genel olarak katılım finansman kuruluşları olarak geçen ev ve araç satın alımlarında faizsiz finansman sağladığını iddia eden şirketler hakkında ciddi bir bilgi kirliliği söz konusu. Biz 2021 yılında bu tür şirketlerden 29 tanesi tasfiye edildiğinde de Gerçek sayfalarında bu “Faizsiz (gerçekte ise fahiş faiz alan) konut şirketleri neden tasfiye edildi?” başlıklı yazıda bu konuyu ele aldık. Emekçi halkımız bankaların fahiş faiz uygulamaları ve kredi vermekteki cimrilikleri dolayısıyla sıklıkla bu kurumlara yöneliyor. Dolayısıyla bu kurumlara gidenlerle fahiş kazanç elde etmek için fonlara girenleri ayırt etmek gerekiyor. Zaten gazetemizin okurlarının bulunduğu fabrikalarda, işyerlerinde ve emekçi mahallelerinde zaten esas tedirginlik fonlarla ilgili değil bu kuruluşlarla ilgili.
Bu kuruluşlar gerçekten faizsiz mi?
Teknik olarak bu kuruluşlar faizle işlem yapmıyor. Ancak faiz almamaları maliyetsiz oldukları anlamına gelmiyor. Birçok durumda bankalardan daha pahalı finansman sunabiliyorlar. Dini açıdan ise fetva verecek bir merci değiliz ancak faizsiz bankacılık ve finansman faaliyetlerinin Müslümanlıkta haram kabul edilen “riba” (ticarette ve alışverişte haksız gelir elde etme ve tefecilik) kapsamında olduğuna dair çok sayıda yorumun da olduğunu söylemek gerekir.
Katılım finansman nasıl çalışır?
Temel mantık saadet zinciridir. Sürekli yeni katılımcılar para yatırır. Bu paralarla eski katılımcılara finansman sağlanır. Şirket, sürekli yeni katılımcılardan para girişi sağlayarak ve eski katılımcılara belirli bir bekleme süresinin (BDDK’nın koyduğu resmi sınır en az 6 aydır) ardından finansman vererek kâr eder. Finansman şirketi havuzda toplanan parayı fonlarda (BDDK’nın düzenlemesiyle risksiz fonlarda) ya da devletin Sukuk denen faizsiz (ama getiri oranları devlet tahvili faizleriyle aynı olan!) yatırım araçlarına yatırarak para kazanır. Yani katılımcının verdiği parayla vazgeçtiği faiz/kâr payı gelirini şirket alır. Yeni katılımcılar kesilirse ya da katılımcılar paralarını çekerse sistem her saadet zincirinde olduğu gibi çöker. Bu yüzden risklidir.
Katılım finansmanında faiz yoksa hangi maliyetler söz konusudur?
Dosya masrafı adı altında yüzde 7-10 arasında bir masraf peşin olarak tahsil edilir. 1 milyon lira için kesilen en az 70 bin liranın dosya kırtasiye masrafı olmadığı bunun peşinen alınan bir tür faiz olduğu açıktır. Ayrıca ev ya da aracın teslimi için finansmanın en az yüzde 45’inin ödenmesi şartı (BDDK’nın zorunlu alt limitidir) konur. Bu parayı ödeyinceye kadarki zaman zarfında, şirket paranızı işletirken siz halen kira ödemeye devam edersiniz, hem paranızı şirkete yatırarak vazgeçtiğiniz faiz/kâr payı gelirini hem de bu süreçte ödediğiniz kira masrafını da maliyete katmanız gerekir. Katılım finansman şirketleri, araç alımlarında “hemen teslim” uygulaması yapmaktadır. BDDK’nın 6 ay bekleme kuralı olduğu için aracınızı şirket bünyesine alırlar ve 6 ay boyunca size kiralarlar. 6 aylık araç kiralama maliyeti de fiili bir faiz (riba) olarak toplam maliyete eklenir. Ödeyeceğiniz taksitlerden düşülmez. Ne kadar yüksek peşinat öderseniz bekleme süreniz ve maliyetiniz o kadar azalır. Ama düşük peşinatla ve düşük taksitlerle sisteme girerseniz katlanacağınız maliyet ve üstleneceğiniz risk artar. Katılım finansman geliri az olandan fazla, fazla olandan az faiz (riba) alan bir sistemdir.
Devrimci İşçi Partisi diyor ki: Faizsiz ribasız düzen sosyalizmde! Herkese sağlıklı ve konut! Evler oturanların!
Faizsiz bankacılık ve finansman iddiasında olan kuruluşlar din istismarı ile kapitalist tefecilik yapmaktadır!
Modern tefeciliğin merkezi gücü olan özel bankalar da bu tür kuruluşlar da işçi denetiminde kamulaştırılmalıdır! Tek bir devlet bankası! Kaynaklar kâr amacıyla ve faiz oranlarına göre değil toplum ihtiyaçlarına göre merkezi planlamayla tahsis edilsin!
Evler oturanların! Ne banka kredisi ne saadet zincirleri! Barınma haktır! Sağlıklı ve güvenli konutlar herkese devlet tarafından ücretsiz olarak sağlanmalıdır!
Bankaların, müteahhitlerin, emlak zenginlerinin elinde tutulan milyonlarca konut fazlası kamulaştırılsın! Kiracılara dağıtılsın!
Bu yazı Gerçek gazetesinin Ekim 2026 tarihli 205. sayısında yayınlanmıştır.